Προσθέστε το pentapostagma.gr ως προτιμώμενη πηγή στα αποτελέσματα αναζήτησης στην Google.
Για δεκαετίες η Γαλλία είχε την πολυτέλεια να ξοδεύει, να δανείζεται και να μεταθέτει τις δύσκολες αποφάσεις για αργότερα. Το «αργότερα», όμως, φαίνεται πως έφτασε. Η άνοδος των επιτοκίων, το τεράστιο δημόσιο χρέος και η πολιτική αδυναμία για δραστική δημοσιονομική διόρθωση έχουν βάλει τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης σε μια εξαιρετικά δύσκολη θέση.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
«Η Γαλλία μπορεί να είναι η νέα Ελλάδα»: Ο επενδυτής που «βλέπει» ανησυχητικές ομοιότητες με το «ελληνικό» 2010
Η Wall Street Journal περιγράφει τη σημερινή κατάσταση ως επικίνδυνη χρηματοπιστωτική δίνη και προειδοποιεί ότι η εποχή του σχεδόν «μαγικού χρήματος» άφησε πίσω της μια πραγματική βόμβα χρέους. Το στοιχείο που πριν από λίγα χρόνια θα ακουγόταν σχεδόν αδιανόητο είναι πλέον πραγματικότητα: η Γαλλία πληρώνει για να δανειστεί περισσότερο από χώρες όπως η Ελλάδα και η Ιταλία, που άλλοτε βρίσκονταν στην πρώτη γραμμή της κρίσης χρέους.
Πάνω από 1 τρισ. δολάρια πρέπει να αναχρηματοδοτηθούν
Το πρόβλημα δεν βρίσκεται μόνο στο συνολικό μέγεθος του χρέους αλλά και στο κόστος εξυπηρέτησής του. Μέχρι το 2030 λήγουν γαλλικές υποχρεώσεις άνω του 1 τρισ. δολαρίων, οι οποίες θα πρέπει να αντικατασταθούν με νέο δανεισμό σε πολύ ακριβότερα επιτόκια.
Αυτό δημιουργεί μια ιδιαίτερα επικίνδυνη αριθμητική. Όσο αυξάνονται τα επιτόκια, τόσο μεγαλώνει το ποσό που απαιτείται απλώς για να πληρώνονται οι τόκοι. Και όσο περισσότερο χρήμα κατευθύνεται στην εξυπηρέτηση του χρέους, τόσο λιγότερο απομένει για κοινωνική πολιτική, άμυνα, επενδύσεις και δημόσιες υπηρεσίες.
Τα βασικά «κόκκινα φώτα» είναι πλέον δύσκολο να αγνοηθούν:
- το δημόσιο χρέος κινείται κοντά στο 120% του ΑΕΠ,
- τα γαλλικά επιτόκια δανεισμού έχουν ανέβει σε επίπεδα που δεν είχαν καταγραφεί εδώ και δεκαετίες,
- το δημοσιονομικό έλλειμμα παραμένει πολύ υψηλό,
- οι αγορές ζητούν πλέον μεγαλύτερο ασφάλιστρο κινδύνου για να κρατήσουν γαλλικό χρέος.
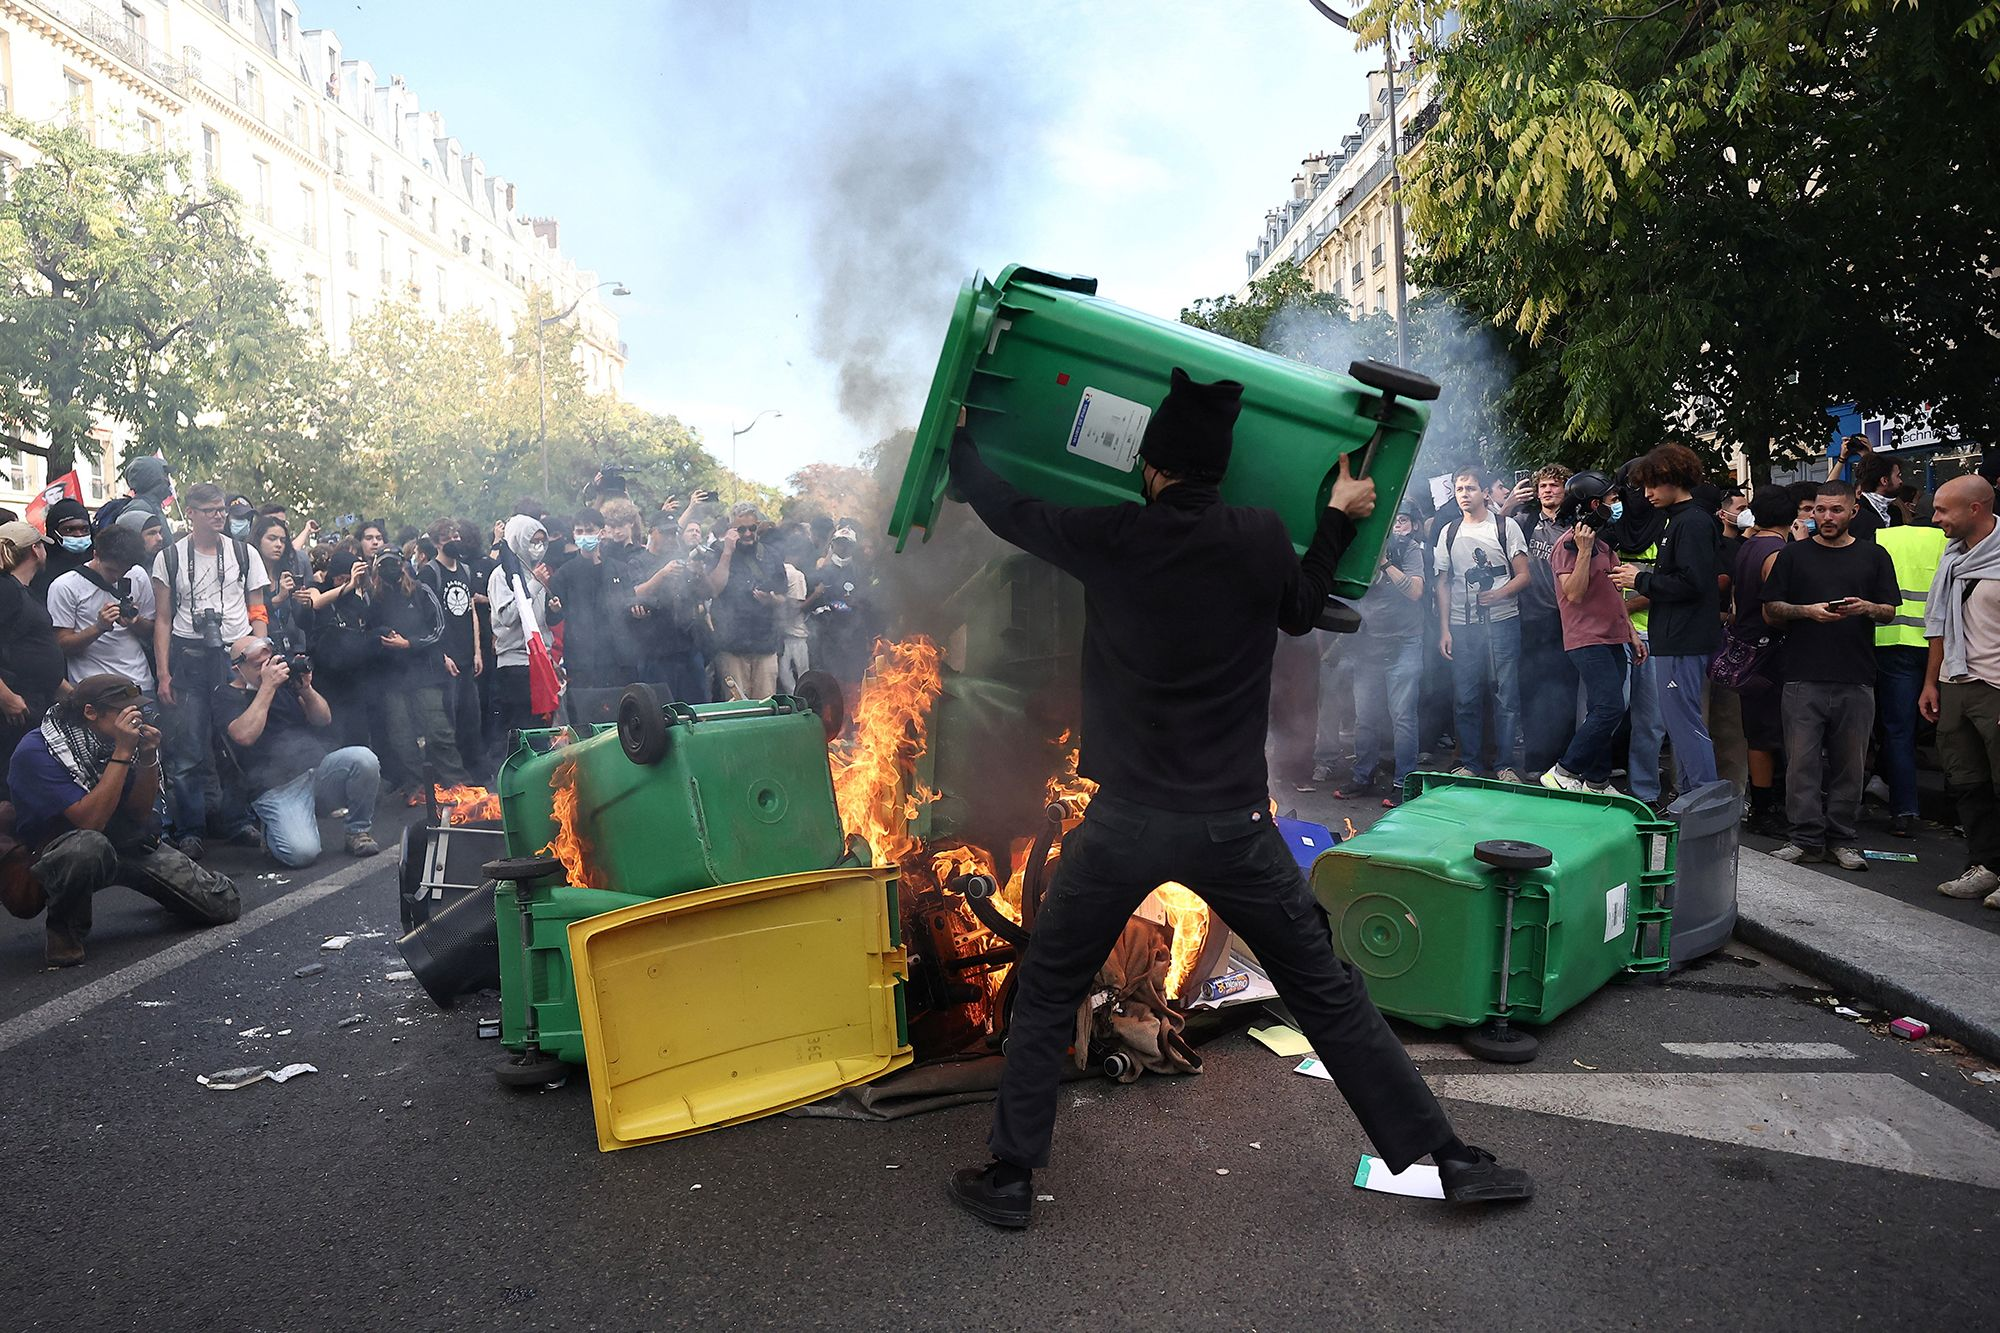
Η μεγάλη ανατροπή: Ελλάδα και Ιταλία δανείζονται φθηνότερα
Για χρόνια η Γαλλία βρισκόταν στην άλλη πλευρά του τραπεζιού. Οι αγορές αντιμετώπιζαν τα γαλλικά ομόλογα ως σχετικά ασφαλή, ενώ η Ελλάδα και η Ιταλία πλήρωναν βαρύ τίμημα για να δανειστούν. Σήμερα αυτή η εικόνα έχει ανατραπεί.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Η Γαλλία δεν είναι η Ελλάδα της κρίσης, λέει ο Γάλλος κεντρικός τραπεζίτης: «Kαμπανάκι» για επιτόκια και χρέος
Οι αποδόσεις των γαλλικών ομολόγων έχουν κινηθεί πάνω από εκείνες της Ελλάδας και της Ιταλίας, μια εξέλιξη με ισχυρό συμβολισμό αλλά και πραγματική οικονομική σημασία. Δεν σημαίνει ότι η Γαλλία βρίσκεται στην κατάσταση της Ελλάδας του 2010. Σημαίνει, όμως, ότι οι επενδυτές δεν της δίνουν πλέον την ίδια πίστωση εμπιστοσύνης που θεωρούνταν αυτονόητη επί δεκαετίες.
Πολιτική παράλυση την ώρα που χρειάζονται δύσκολες αποφάσεις
Το οικονομικό πρόβλημα μπλέκεται με το πολιτικό. Η Γαλλία οδεύει προς τις προεδρικές εκλογές του 2027 με κατακερματισμένο κοινοβούλιο και χωρίς εύκολη συναίνεση για περικοπές δαπανών ή αύξηση φόρων. Η κυβέρνηση επιχειρεί να μειώσει το έλλειμμα, όμως κάθε προσπάθεια δημοσιονομικής προσαρμογής συναντά ισχυρές κοινωνικές και πολιτικές αντιδράσεις.
Εδώ βρίσκεται ίσως το πιο επικίνδυνο σημείο της γαλλικής εξίσωσης. Οι αγορές ζητούν μεγαλύτερη δημοσιονομική πειθαρχία ακριβώς τη στιγμή που η πολιτική ηγεσία δυσκολεύεται περισσότερο να την επιβάλει. Η αβεβαιότητα τροφοδοτεί τις αποδόσεις των ομολόγων και τα υψηλότερα επιτόκια, με τη σειρά τους, επιβαρύνουν ακόμη περισσότερο τα δημόσια οικονομικά.
Ο λογαριασμός των προηγούμενων ετών
Η σημερινή πίεση δεν δημιουργήθηκε μέσα σε μία νύχτα. Η Γαλλία αύξησε δραστικά τις δημόσιες δαπάνες για να αντιμετωπίσει αλλεπάλληλες κρίσεις: τα «κίτρινα γιλέκα», την πανδημία, την ενεργειακή έκρηξη και τις συνέπειες των πολέμων. Το μοντέλο στηρίχθηκε στην παραδοχή ότι το κράτος θα μπορούσε να συνεχίσει να δανείζεται φθηνά.
Όσο τα επιτόκια βρίσκονταν κοντά στο μηδέν, το σύστημα μπορούσε να λειτουργεί. Με το χρήμα πλέον ακριβό, η ίδια ποσότητα χρέους παράγει έναν εντελώς διαφορετικό λογαριασμό. Οι δαπάνες για τόκους προβλέπεται να αυξηθούν έντονα έως το τέλος της δεκαετίας και μπορεί να απορροφούν ολοένα μεγαλύτερο κομμάτι του γαλλικού προϋπολογισμού.
Ο φόβος μιας αυτοτροφοδοτούμενης δίνης
Ο πραγματικός κίνδυνος είναι να δημιουργηθεί ένας φαύλος κύκλος. Οι επενδυτές ανησυχούν για το χρέος, ζητούν υψηλότερα επιτόκια, τα υψηλότερα επιτόκια αυξάνουν το κόστος εξυπηρέτησης και το μεγαλύτερο κόστος κάνει το χρέος ακόμη δυσκολότερο να ελεγχθεί.
Δεν υπάρχει σήμερα ένδειξη ότι η Γαλλία βρίσκεται μπροστά σε άμεση στάση πληρωμών. Υπάρχει, όμως, ένα καθαρό μήνυμα από τις αγορές: η περίοδος κατά την οποία το Παρίσι μπορούσε να αυξάνει τις δαπάνες χωρίς σοβαρή τιμωρία στο κόστος δανεισμού φαίνεται να έχει τελειώσει.
Και όταν μιλάμε για τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης, το πρόβλημα δεν αφορά μόνο τους Γάλλους. Μια παρατεταμένη κρίση εμπιστοσύνης στα γαλλικά ομόλογα θα είχε συνέπειες για ολόκληρο το ευρωπαϊκό χρηματοπιστωτικό σύστημα.